 空き家売却後の確定申告は必要?申告が必要になるケースを解説
空き家を売却した場合、必ず確定申告が必要になるわけではありません。
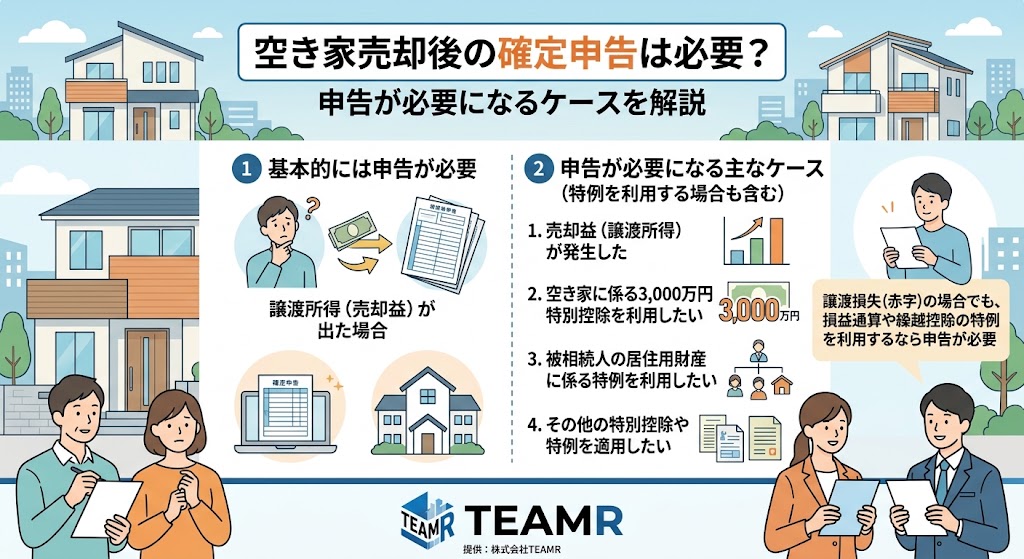
ただし、売却によって譲渡所得が発生した場合や、特別控除などの特例を利用する場合は、原則として確定申告が必要です。
特に相続した空き家では、一定の要件を満たすことで譲渡所得から最高3,000万円を控除できる特例があります。
この特例を利用すると税額がゼロになる場合でも、特例を適用するための確定申告が必要です。
空き家を売却した後に「申告が必要だったのに忘れていた」とならないよう、どのような場合に確定申告が必要なのかを確認しておきましょう。
空き家を売却したら確定申告が必要?
空き家を売却したときに確認したいのが、売却によって譲渡所得が発生しているかどうかです。
譲渡所得とは、不動産を売却した金額から、その不動産を取得するためにかかった費用や売却に直接かかった費用などを差し引いて計算する所得です。
基本的な計算は、次のようになります。
譲渡所得=売却価格-取得費-譲渡費用
この計算によって譲渡所得が発生し、課税される場合には、原則として確定申告が必要です。
一方、計算上の譲渡所得が生じない場合は、通常、譲渡所得に対する所得税の申告は必要ありません。
ただし、特別控除などの特例を利用する場合は注意が必要です。
控除を適用した結果、税額が発生しない場合でも、特例を受けるために確定申告が必要になるケースがあります。
確定申告が必要になる主なケース
空き家を売却した後、特に確認したいのは次のようなケースです。
売却によって譲渡所得が発生した場合
空き家の売却価格から取得費や譲渡費用などを差し引いた結果、譲渡所得が発生する場合は、原則として確定申告が必要です。
例えば、空き家を2,500万円で売却し、取得費が1,000万円、譲渡費用が100万円だった場合、単純計算では1,400万円の譲渡所得となります。
実際の税額は、所有期間や適用できる特例などによって変わります。
なお、土地や建物の譲渡所得は、給与所得などとは分けて税額を計算する分離課税の対象です。
特別控除を利用する場合
空き家の売却では、一定の要件を満たすことで特別控除を利用できる場合があります。
例えば、相続または遺贈によって取得した被相続人の居住用家屋やその敷地を売却し、一定の要件を満たした場合には、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、令和6年1月1日以後の譲渡で、相続または遺贈によって取得した相続人が3人以上の場合は、最高2,000万円となるケースがあります。
現行制度では、一定の要件を満たす譲渡について令和9年12月31日までが対象期間です。
この特例を利用する場合は、譲渡所得が控除によってゼロになったとしても、確定申告が必要です。
「税金がゼロなら申告も必要ない」と判断しないことが重要です。
譲渡損失について特例を利用する場合
空き家の売却によって利益が出るとは限りません。
売却価格よりも取得費や譲渡費用などが大きく、譲渡所得がマイナスになる場合もあります。
譲渡損失について一定の特例を利用する場合には、確定申告が必要になることがあります。
どの制度を利用できるかは、売却した不動産の種類や売却前の利用状況などによって異なるため、個別に確認することが大切です。
相続した空き家は特に確定申告を忘れない
相続した実家などの空き家を売却した場合は、確定申告について特に注意しましょう。
相続した空き家について利用できる可能性がある代表的な制度が、被相続人の居住用財産を売った場合の特別控除です。
この制度は、相続や遺贈によって取得した被相続人の居住用家屋やその敷地などを売却し、一定の要件を満たした場合に、譲渡所得から最高3,000万円を控除できるものです。
ただし、相続した空き家であればすべて対象になるわけではありません。
例えば、対象となる家屋には建築時期などの要件があり、原則として昭和56年5月31日以前に建築された家屋であることなど、複数の条件を満たす必要があります。
さらに、相続後の利用状況や売却方法などについても確認が必要です。
また、この特例を利用するには、確定申告書に必要な書類を添えて税務署へ提出する必要があります。
そのため、相続した空き家を売却する場合は、売却前から特例の対象になるかを確認しておくことが重要です。
確定申告はいつまでにする?
譲渡所得の確定申告は、不動産を売却した年の翌年に行います。
国税庁によると、譲渡所得の申告期間は、資産を譲渡した日の属する年の翌年2月16日から3月15日までです。
例えば、2026年中に空き家を売却した場合は、原則として2027年の確定申告期間に申告します。
ただし、実際の譲渡日は、一般的には不動産を買主へ引き渡した日を基準としますが、一定の場合には売買契約の効力発生日を譲渡日として扱うこともできます。
売却した時点ですぐに申告するわけではないため、売却後は翌年の申告時期を忘れないように準備しておきましょう。
確定申告で準備する主な書類
空き家の売却について確定申告をする場合は、売却した不動産に関する資料を準備します。
代表的なものとして、売買契約書、取得時の売買契約書、取得費を確認できる資料、仲介手数料など譲渡費用を確認できる領収書、不動産の登記事項証明書などがあります。
また、譲渡所得を計算するために、土地や建物の売却に関する譲渡所得の内訳書などを作成します。
国税庁も土地や建物の譲渡所得について専用の書類を案内しています。
相続した空き家について特例を利用する場合は、通常の売却よりも確認書類が増える場合があります。
例えば、被相続人の居住用財産に係る特別控除を利用する場合、市区町村長から交付を受けた被相続人居住用家屋等確認書などが必要になるケースがあります。
必要書類は個別の状況によって異なるため、早めに確認しておくと安心です。
確定申告が不要だと思っても確認したいこと
空き家を売却した後に「購入したときより安く売ったから申告は不要」と考えるのは注意が必要です。
取得費や譲渡費用を正しく計算した結果を確認しなければ、譲渡所得が発生しているか判断できません。
特に相続した空き家では、取得費が分からないケースがあります。
取得費を確認できる資料が残っていない場合には、一定のルールに基づいて取得費を計算することがあります。
そのため、古い売買契約書や領収書などが残っていないか、売却前に確認しておくことが大切です。
また、特別控除を利用できる可能性がある場合は、税額だけでなく申告義務についても確認しましょう。
空き家売却後の確定申告で注意したいポイント
空き家を売却した場合は、まず譲渡所得が発生するかを確認しましょう。
次に、所有期間や不動産の利用状況を確認し、利用できる特例がないかを調べます。
相続した空き家であれば、被相続人の居住用財産に係る特別控除の対象になるかを確認することが重要です。
特例を利用する場合は、適用条件だけでなく、必要書類や申告手続きまで確認しておきましょう。
税金の計算や特例の適用については、個々の事情によって判断が異なります。
具体的な税額や申告方法については、税理士や税務署などに確認することをおすすめします。
空き家の売却を検討しているなら早めの準備が大切です
空き家売却後の確定申告は、売却価格だけを見て判断することはできません。
取得費や譲渡費用を含めて譲渡所得を計算し、利用できる特例がある場合は、その適用条件や申告方法まで確認する必要があります。
特に相続した空き家では、3,000万円特別控除を利用できる可能性がある一方、細かな要件を満たす必要があります。
特例を利用する場合は確定申告が必要となるため、売却前から準備しておくと安心です。
空き家活用TEAMRは、全国の空き家を価値ある不動産に変える集団です。
「相続した空き家をどうすればよいか分からない」「売却した場合の手続きが不安」「空き家を売る前に何を確認すればよいか知りたい」といった方は、早めにご相談ください。
空き家の状況や売却に関する悩みを整理し、今後の活用方法を検討するきっかけとして、空き家活用TEAMRへのお問い合わせをご活用ください。