
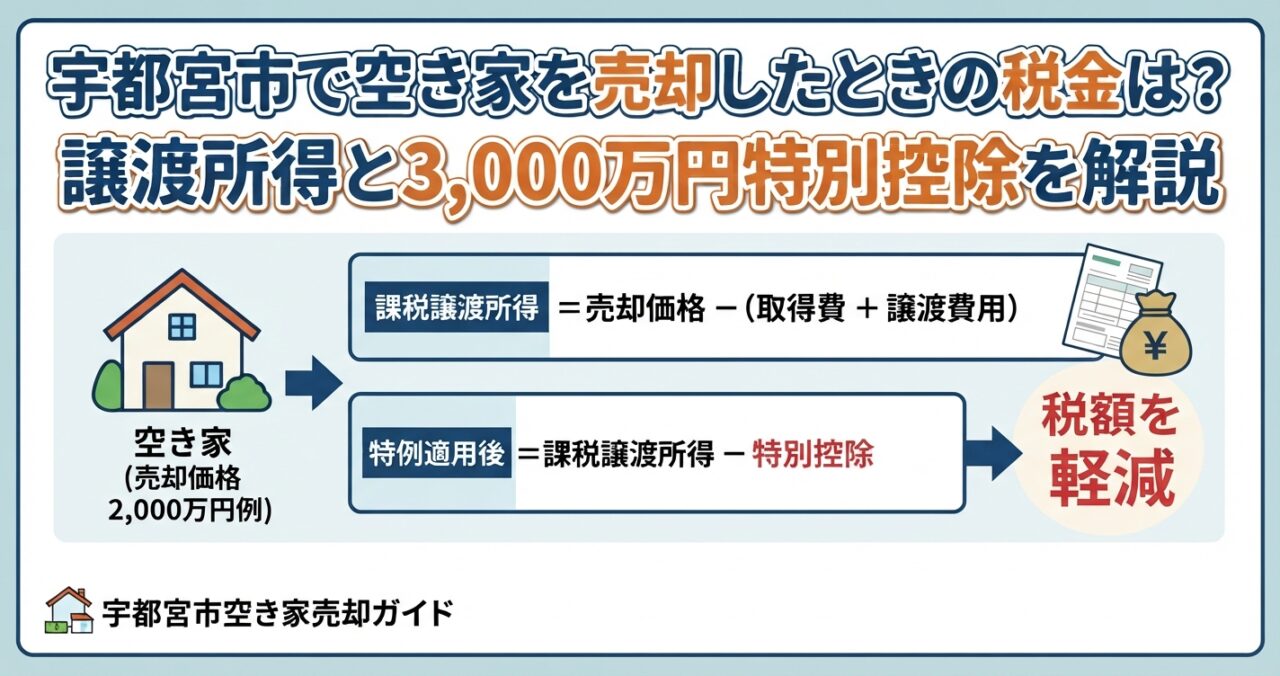
 宇都宮市で空き家を売却したときの税金は?譲渡所得と特例を解説
宇都宮市にある実家や相続した空き家を売却するとき、気になるのが売却後にかかる税金です。
不動産を売却すると、売却価格そのものに税金がかかるわけではなく、売却によって利益が発生した場合に譲渡所得税や住民税などが課税されます。
ただし、空き家の取得方法や所有期間、売却する物件の条件によって税額は変わります。
特に、親から相続した空き家については、一定の要件を満たすことで譲渡所得から最大3,000万円を控除できる特例があります。
相続した空き家を売却する場合は、税金の計算方法だけでなく、特例の適用条件や売却期限を確認しておくことが重要です。
この記事では、宇都宮市で空き家を売却したときにかかる税金の仕組みや譲渡所得の計算方法、利用できる特例、売却前に確認したい注意点について解説します。
宇都宮市で空き家を売却するときにかかる税金
空き家を売却したときに中心となる税金は、譲渡所得に対して課税される所得税と住民税です。
不動産の売却によって利益が発生した場合、その利益を譲渡所得として計算し、一定の税率を掛けて税額を求めます。
ただし、売却価格がそのまま課税対象になるわけではありません。
購入時の費用や売却に直接かかった費用などを差し引いたうえで、課税対象となる金額を計算します。
売却益が発生した場合に譲渡所得税がかかる
土地や建物を売却して利益が発生すると、譲渡所得に対して所得税と住民税が課税されます。
所得税には復興特別所得税も加わります。
譲渡所得は、次の計算式で求めます。
譲渡所得=売却価格-取得費-譲渡費用-特別控除額
取得費とは、土地や建物を取得したときにかかった費用です。
譲渡費用とは、不動産を売却するために直接かかった費用を指します。
例えば、親から相続した宇都宮市の空き家を2,000万円で売却し、取得費が800万円、譲渡費用が100万円だった場合、特別控除を適用する前の譲渡所得は1,100万円です。
2,000万円-800万円-100万円=1,100万円
この1,100万円が、税金を計算する際の基礎となります。
一方、取得費や譲渡費用を差し引いた結果、利益が発生しなければ、原則として譲渡所得に対する所得税や住民税はかかりません。
空き家の売却価格だけで税額を判断せず、取得費や売却にかかった費用を確認することが大切です。
空き家の所有期間によって税率が変わる
不動産の譲渡所得にかかる税率は、売却した年の1月1日時点における所有期間によって異なります。
所有期間が5年を超えていれば長期譲渡所得、5年以下であれば短期譲渡所得として扱われます。
それぞれの税率は次のとおりです。
| 区分 | 所得税 | 住民税 | 復興特別所得税を含む合計税率 |
|---|---|---|---|
| 長期譲渡所得 | 15% | 5% | 20.315% |
| 短期譲渡所得 | 30% | 9% | 39.63% |
長期譲渡所得の場合は、所得税15%と復興特別所得税0.315%、住民税5%を合わせて20.315%です。
短期譲渡所得の場合は、所得税30%と復興特別所得税0.63%、住民税9%を合わせて39.63%になります。
短期譲渡所得は長期譲渡所得よりも税率が高くなるため、売却時期によって税負担が変わる可能性があります。
なお、相続した不動産の場合、所有期間は相続人が取得した日から単純に数えるわけではありません。
原則として、亡くなった親など被相続人が取得した時期を引き継ぎます。
例えば、親が30年前に購入した住宅を相続して売却する場合、相続してから5年以内であっても、長期譲渡所得に該当する可能性があります。
相続した空き家を売却するときは、相続した日だけでなく、親がその不動産を取得した時期も確認しておきましょう。
空き家の譲渡所得を計算するときに確認したい費用
譲渡所得を正しく計算するためには、売却価格だけでなく、取得費と譲渡費用を把握する必要があります。
特に、古い実家を相続した場合は、購入当時の資料が残っていないこともあります。
どのような費用を差し引けるのかを理解しておくと、税負担を適切に計算しやすくなります。
取得費に含まれる費用
取得費には、土地や建物を購入したときの代金や購入手数料などが含まれます。
また、購入後に行った一定の改良費や設備費なども取得費に含められる場合があります。
相続した空き家の場合は、原則として被相続人が購入したときの代金などを基に取得費を計算します。
建物については、購入代金をそのまま取得費にできるわけではありません。
所有期間中の減価償却費相当額を差し引く必要があります。
そのため、古い木造住宅などは、建物部分の取得費が購入当時よりも小さくなっていることがあります。
取得費を確認するときは、次のような資料を探してみましょう。
- 不動産の売買契約書
- 購入時の領収書
- 仲介手数料の領収書
- 建物の建築請負契約書
- 増改築や設備工事の契約書・領収書
- 登記に関する費用の資料
親が購入した当時の書類が残っていれば、取得費を確認するための重要な資料になります。
取得費が分からない場合は概算取得費を使える
古い空き家では、購入時の売買契約書や領収書が見つからず、取得費を正確に把握できない場合があります。
そのような場合には、売却価格の5%相当額を取得費とする概算取得費を利用できます。
例えば、空き家を2,000万円で売却し、取得費が分からない場合は、次のように計算します。
2,000万円×5%=100万円
この場合、100万円を取得費として計算できます。
ただし、実際の購入価格が分かっていて、概算取得費よりも高い場合は、実際の取得費を使ったほうが譲渡所得を抑えられる可能性があります。
取得費が分からないからといって、すぐに売却価格の5%で計算するのではなく、購入時の資料をできる限り探すことが大切です。
譲渡費用に含まれるもの
譲渡費用とは、不動産を売却するために直接かかった費用です。
一般的には、次のような費用が該当します。
- 不動産会社に支払った仲介手数料
- 売却に伴う測量費
- 売買契約書に貼付する印紙代
- 売却するために必要となった建物の解体費用
- 売却に伴う立退料
ただし、空き家の維持管理費や固定資産税、通常の修繕費などは、原則として譲渡費用には含まれません。
また、建物の解体費用についても、売却との関係や支出の目的などによって取り扱いが異なるため、個別に確認する必要があります。
売却に関連して支払った費用は、領収書や契約書を保管しておき、税金の計算に使えるか確認しましょう。
相続した空き家の売却で利用できる3,000万円特別控除
親から相続した実家が空き家になっている場合、確認しておきたいのが「被相続人の居住用財産に係る譲渡所得の特別控除」です。
これは、一定の要件を満たした相続空き家を売却した場合に、譲渡所得から最大3,000万円を控除できる制度です。
この特例を利用できれば、譲渡所得が3,000万円以下の場合、譲渡所得に対する税金が発生しないこともあります。
ただし、すべての相続空き家が対象になるわけではありません。
建物の建築時期や相続前の居住状況、売却期限など、複数の条件を満たす必要があります。
3,000万円特別控除の主な適用条件
相続空き家の3,000万円特別控除を利用するには、主に次の条件を満たす必要があります。
- 相続または遺贈によって取得した不動産であること
- 原則として昭和56年5月31日以前に建築された家屋であること
- 区分所有建物登記がされているマンションなどではないこと
- 原則として相続開始直前に被相続人以外の居住者がいなかったこと
- 相続から売却まで、事業用・貸付用・居住用として使用されていないこと
- 相続開始から3年を経過する日の属する年の12月31日までに売却すること
- 売却代金が1億円以下であること
例えば、宇都宮市にある昭和50年築の実家を親から相続し、誰も住まずに空き家として管理していた場合、建築時期や居住状況などの条件を満たせば、特例の対象になる可能性があります。
一方、昭和56年6月以降に建築された住宅は、原則としてこの特例の対象になりません。
また、相続した後に親族が住んだり、賃貸住宅として貸し出したりすると、適用条件を満たさなくなる場合があります。
ただし、被相続人が一定の要介護認定などを受けて老人ホーム等に入所していた場合には、一定の要件を満たすことで対象になることがあります。
相続した空き家を売却する予定がある場合は、売却活動を始める前に特例の適用条件を確認しておくことが重要です。
相続人が3人以上の場合は控除額が2,000万円になる
相続空き家の3,000万円特別控除は、相続人の人数によって控除額が異なる場合があります。
令和6年1月1日以降の譲渡では、対象となる家屋や敷地を取得した相続人が3人以上いる場合、1人当たりの特別控除額は最大2,000万円です。
例えば、親が所有していた実家を兄弟姉妹3人で相続し、それぞれが売却する場合には、3,000万円ではなく2,000万円が控除の上限となります。
一方、相続人が1人または2人の場合は、原則として1人当たり最大3,000万円の控除が適用されます。
共有名義の不動産を売却する場合は、各相続人の持分や適用要件を確認することが大切です。
建物を解体して売却する場合も対象になる
相続した空き家を売却するときは、建物を残したまま売る方法と、解体して土地として売る方法があります。
相続空き家の3,000万円特別控除は、一定の要件を満たせば、建物を解体した後の土地を売却する場合にも利用できます。
ただし、建物を解体する場合は、解体の時期や売却までの土地の利用状況などに注意が必要です。
例えば、相続後に建物を解体して土地を売却する場合、相続から解体まで事業用・貸付用・居住用として使用されていないことに加え、解体後も土地を駐車場などの用途に使用していないことなどが条件になります。
また、令和6年1月1日以降の譲渡については、一定の条件のもと、買主への売却後に耐震改修や建物の全部の取壊しを行う場合も対象に加わりました。
この場合、原則として売却した翌年の2月15日までに必要な耐震改修または取壊しを完了させる必要があります。
建物を解体するかどうかは、売却価格だけでなく、3,000万円特別控除の適用条件も踏まえて判断することが重要です。
3,000万円特別控除を利用できる期限
相続空き家の特別控除には、売却期限が設けられています。
原則として、相続開始から3年を経過する日の属する年の12月31日までに売却する必要があります。
さらに、現在の制度の適用期限は令和9年(2027年)12月31日までです。
例えば、2024年6月に相続が発生した場合、相続開始から3年を経過する日は2027年6月です。
この場合、原則として2027年12月31日までに売却する必要があります。
ただし、売買契約を締結するだけでなく、譲渡の時期やその他の適用条件も関係します。
売却を検討している場合は、期限ぎりぎりにならないよう、早めに不動産の査定や必要書類の確認を進めましょう。
相続空き家以外でも利用できる税金の特例
空き家を売却するときに利用できる特例は、相続空き家の3,000万円特別控除だけではありません。
以前住んでいた自宅を空き家にして売却する場合などは、別の特例が利用できる可能性があります。
マイホームを売却したときの3,000万円特別控除
自分が住んでいた住宅を売却する場合には、居住用財産の3,000万円特別控除を利用できることがあります。
この特例は、所有期間に関係なく、譲渡所得から最大3,000万円を控除できる制度です。
以前住んでいた住宅を空き家にしてから売却する場合でも、原則として住まなくなった日から3年を経過する日の属する年の12月31日までに売却すれば、適用を受けられる可能性があります。
例えば、宇都宮市内で自分が住んでいた住宅を転居によって空き家にし、その後売却する場合が該当します。
ただし、親から相続した実家を売却する場合に、単に親が住んでいたという理由だけで、この特例を利用できるわけではありません。
相続した実家なのか、自分が以前住んでいた住宅なのかによって適用される制度が異なるため、所有者と居住状況を整理しておきましょう。
相続税額を取得費に加算できる特例
相続した空き家を売却する場合には、相続税額の一部を取得費に加算できる特例もあります。
これは「相続財産を譲渡した場合の取得費の特例」と呼ばれる制度です。
相続によって取得した不動産を売却し、その相続について相続税が課税されている場合、一定の条件を満たせば、相続税額のうち所定の金額を取得費に加算できます。
主な適用条件は次のとおりです。
- 相続または遺贈によって不動産を取得していること
- その相続について本人に相続税が課税されていること
- 相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売却していること
この特例を利用すると取得費が増えるため、課税対象となる譲渡所得を減らせる可能性があります。
ただし、相続空き家の3,000万円特別控除と、相続税額の取得費加算の特例は、同じ売却資産について併用できません。
どちらを利用するほうが有利かは、譲渡所得や相続税額などによって異なります。
相続税を支払った人が空き家を売却する場合は、両方の制度を比較したうえで適用する特例を検討しましょう。
宇都宮市で相続空き家の3,000万円控除を受ける手続き
相続空き家の3,000万円特別控除を利用するには、税務署で確定申告を行う必要があります。
また、申告に必要な書類の一つとして、空き家が所在する市区町村から「被相続人居住用家屋等確認書」の交付を受けなければなりません。
宇都宮市内の空き家については、宇都宮市が確認書の交付を行っています。
宇都宮市で確認書の交付を受ける
宇都宮市内にある相続空き家を売却する場合は、市に必要書類を提出して確認書の交付を申請します。
申請にあたっては、売却した空き家の状況や相続後の利用状況などを確認するための資料が必要です。
譲渡した年によって申請様式が異なるため、該当する様式を確認して準備しましょう。
宇都宮市では、申請前に必要書類などを確認するため、担当窓口への事前相談を勧めています。
担当窓口は次のとおりです。
担当部署:宇都宮市 生活安心課 空き家・空き地対策グループ
電話番号:028-632-2266
確認書の交付を受けた後は、その他の必要書類と合わせて税務署に提出し、確定申告を行います。
なお、確認書が交付されたからといって、必ず特例が適用されるわけではありません。
最終的な適用可否は税務署で判断されるため、売却条件や申告内容を確認しておくことが大切です。
確定申告に向けて売却関係の書類を保管する
空き家を売却した場合は、翌年に確定申告が必要になることがあります。
特別控除を利用して譲渡所得がゼロになる場合でも、特例を受けるためには確定申告が必要です。
売却前から次のような書類を整理しておくと、申告時の準備を進めやすくなります。
- 不動産の売買契約書
- 相続時の登記事項証明書など所有関係を確認できる資料
- 被相続人の居住状況を確認するための資料
- 建築年月日を確認できる資料
- 取得費を確認できる購入時の契約書や領収書
- 不動産会社の仲介手数料の領収書
- 測量費や解体費用などの領収書
- 宇都宮市から交付された被相続人居住用家屋等確認書
特に、親が住んでいた期間や相続後の空き家の利用状況を確認できる資料は、特例の適用判断に関係します。
売却が決まってから書類を探すと時間がかかることもあるため、早い段階から準備しておきましょう。
空き家の売却前に確認したい税金の注意点
空き家を売却するときは、税率や特別控除だけでなく、売却前の判断によって税金の負担が変わる可能性があることにも注意が必要です。
特に相続した実家では、建物の解体や売却時期、共有名義の整理などが関係します。
売却前に建物を解体すると特例を利用できなくなる場合がある
古い空き家を売却する場合、建物を解体して更地にしたほうが売りやすいと考える人もいます。
しかし、相続空き家の3,000万円特別控除を利用する場合は、解体のタイミングや土地の利用状況に注意が必要です。
例えば、相続後に建物を解体し、その土地を駐車場として貸し出した場合などは、特例の適用条件を満たさなくなる可能性があります。
また、建物を残したまま売却する場合にも、耐震基準を満たしていることなどの条件があります。
解体費用を支払う前に、建物付きで売却する場合と更地にして売却する場合の両方について、税金と売却条件を確認しておきましょう。
共有名義の空き家は相続人ごとに税金を確認する
兄弟姉妹など複数人で実家を相続した場合、不動産が共有名義になっていることがあります。
共有名義の空き家を売却すると、それぞれの共有者が持分に応じた譲渡所得を計算することになります。
また、特別控除についても、各共有者がそれぞれの適用条件を満たす必要があります。
例えば、兄弟2人で相続した空き家を売却する場合、条件を満たせば、それぞれが最大3,000万円の控除を受けられる可能性があります。
ただし、相続人の人数が3人以上の場合は、令和6年以降の譲渡について1人当たりの控除上限が2,000万円になります。
共有名義の場合は、売却価格の分配だけでなく、各相続人の取得費や譲渡費用、特別控除の適用条件も確認する必要があります。
固定資産税や都市計画税も考慮して売却時期を決める
空き家を所有している間は、固定資産税や都市計画税などの維持費が発生します。
宇都宮市内の空き家についても、土地や建物の所有者には、原則として毎年1月1日時点の所有状況に応じて固定資産税などが課税されます。
そのため、売却を先延ばしにすると、売却までの期間に応じて維持費がかかり続けます。
また、住宅が建っている土地には住宅用地の特例が適用される場合がありますが、建物を解体すると土地の固定資産税が変わる可能性があります。
空き家の解体を検討している場合は、譲渡所得税だけでなく、その後の固定資産税への影響も考慮することが大切です。
売却価格だけで判断せず、維持管理費や解体費用、税金などを含めて売却時期を検討しましょう。
宇都宮市の空き家売却は税金と売却方法を合わせて考える
宇都宮市で空き家を売却する場合、税金の負担は取得費や譲渡費用、所有期間、利用できる特例によって変わります。
特に相続した実家については、3,000万円特別控除の適用条件を満たすかどうかによって、売却後の手取り額に大きな差が生じる可能性があります。
また、建物を解体するか残すか、いつ売却するかによっても、税金や売却にかかる費用が変わることがあります。
そのため、空き家を売却するときは、単純に査定価格の高さだけで判断するのではなく、税金や諸費用を差し引いた後にいくら手元に残るのかを考えることが重要です。
売却前に取得費を確認し、利用できる特例を調べたうえで、建物の状態や土地の条件に合った売却方法を検討しましょう。
空き家活用TEAMRは、全国の空き家を価値ある不動産に変える集団です
「思い出の詰まった実家をどうにかしたい。でも、家の中に家具や荷物がたくさん残っていて、どこから手を付けたらいいか分からない…」
宇都宮市で、そんなお悩みを抱えていませんか?
「処分費用をかけてまで片付けるのは大変…」——私たちは、そんなオーナー様の不安を解消します。
「家の中のもの、そのまま買取ります。その後の空き家活用まで一括でお任せください。」
TEAMR宇都宮中央なら、家の中に残された思い出の品々を査定・買取し、荷物の整理からお部屋の利活用提案までスピーディに手配します。
地域に根ざした買取・活用のプロとして、オーナー様の手間や費用の負担を最小限に抑え、価値ある資産へと生まれ変わらせます。
片付け費用を心配することなく、放置された空き家をすっきり解決できる「片付け×空き家活用」。
「何から始めればいいか分からない」という方も、まずはTEAMR宇都宮中央へお気軽にご相談ください。